

O regime fiscal do setor imobiliário e da construção civil em Portugal está prestes sofrer uma profunda transformação. A Lei n.º 65/2026, de 5 de novembro, com as correções introduzidas pela Declaração de Retificação n.º 39-B/2026/1, altera
significativamente o Código do Imposto sobre o Valor Acrescentado (CIVA), ao alargar a aplicação do regime de inversão do sujeito passivo (autoliquidação) aos serviços de construção civil.
A nova legislação, com data de produção de efeitos fixada para as operações cuja exigibilidade ocorra a partir de 1 de janeiro de 2027, elimina restrições anteriores e passa a obrigar todas as entidades adquirentes enquadradas como sujeitos passivos a
procederem à autoliquidação do imposto, mesmo que pratiquem exclusivamente operações isentas sem direito à dedução.
Neste artigo, analisamos as alterações à lei, o respetivo impacto nos promotores imobiliários e nas entidades isentas, a exigência de um título habilitante emitido pelo IMPIC, bem como as obrigações fiscais e de pagamento do IVA que exigem uma atenção redobrada por parte dos contabilistas e dos gestores.
- O Que muda na redação da alínea j) do n.º 1 do artigo 2.º do CIVA
Até 31 de dezembro de 2026, a regra da inversão do sujeito passivo no setor da construção assentava numa clara distinção quanto ao estatuto fiscal do adquirente e à taxa de imposto aplicável.
No regime anterior, a autoliquidação aplicava-se aos sujeitos passivos com sede, estabelecimento estável ou domicílio em Portugal que realizassem operações com direito a dedução total ou . Nos casos de adquirentes que apenas realizassem
operações isentas, sem direito a dedução (por exemplo, IPSS, associações simples, entidades religiosas ou promotores de habitação para venda isenta), a inversão apenas ocorria se a empreitada estivesse expressamente incluída na alínea 2.42 da
Lista I anexa ao Código do IVA (habitação de custos controlados ou a preços moderados). Caso contrário, cabia ao empreiteiro/prestador liquidar o IVA na fatura emitida ao cliente.
No entanto, com a nova redação introduzida pela Lei n.º 65/2026, a alínea j) do n.º 1 do artigo 2.º do Código do IVA passa a prever que são sujeitos passivos de IVA as pessoas singulares ou coletivas com sede, estabelecimento estável ou domicílio em
território nacional, “quando sejam adquirentes de serviços de construção civil, incluindo remodelação, reparação, manutenção, conservação e demolição de bens imóveis, em regime de empreitada ou subempreitada”.
Esta alteração elimina definitivamente a ligação entre a autoliquidação por entidades isentas e a verba 2.42 da Lista I. A partir de 2027, a inversão passa a aplicar-se sempre às aquisições de serviços de construção civil efetuadas por qualquer sujeito
passivo, independentemente de o adquirente ter ou não direito à dedução do imposto, ou de a operação ser tributada à taxa normal ou à taxa reduzida. - Quem passa a autoliquidar? Análise de Casos Práticos
Esta alteração legislativa tem um impacto imediato na rotina de faturação e na contabilidade das entidades que, até agora, recebiam faturas com o IVA liquidado pelos seus fornecedores de serviços de construção. - Entidades isentas sem direito à dedução
- No entanto, se uma IPSS ou uma associação, enquadrada exclusivamente em operações isentas que não conferem direito à dedução, nos termos do artigo 9.º do CIVA, contratar um serviço de remodelação, conservação ou reparação das suas
- instalações, com faturação prevista para 2027, terá de proceder à autoliquidação do IVA da operação, em vez de pagar o imposto liquidado pelo empreiteiro na fatura.
- Promotores imobiliários e diferentes cenários de construção
- A Ordem dos Contabilistas Certificados (OCC) ilustra o impacto prático da nova regra ao comparar o enquadramento fiscal atual com o que será aplicado a partir de 1 de Janeiro de 2027 aos sujeitos passivos que apenas realizam operações que não dão direito a deduções, no caso dos serviços de construção civil em imóveis de habitação:
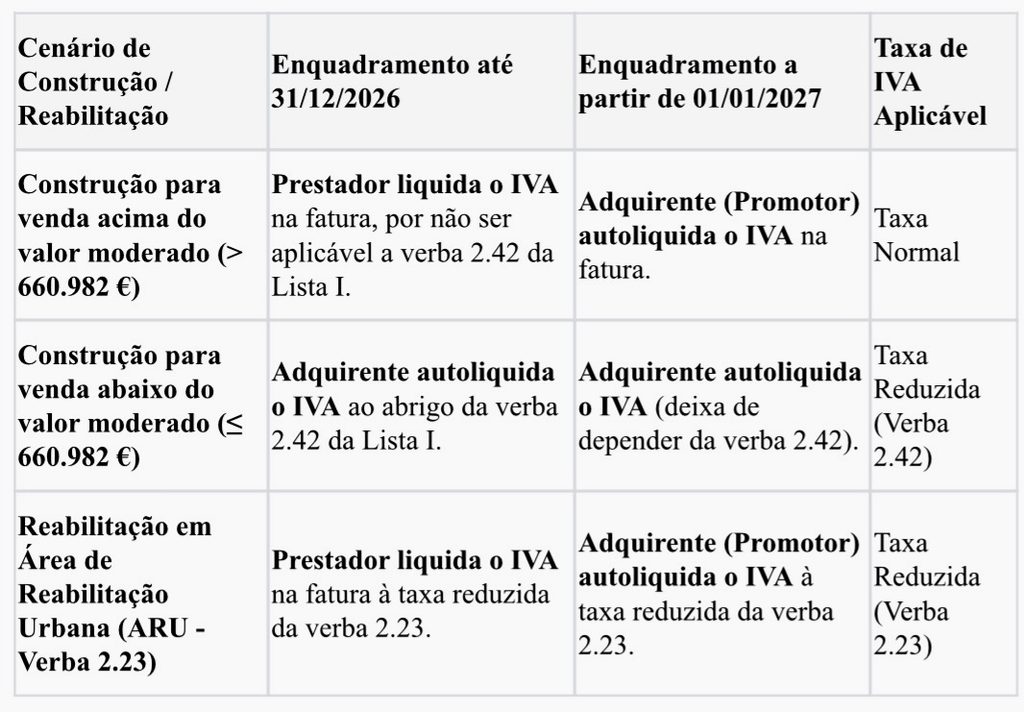
Nota importante: em todos os cenários apresentados, a aplicação da regra de inversão do sujeito passivo exige obrigatoriamente que o prestador do serviço seja possuidor de título habilitante válido emitido pelo IMPIC. Não o tendo, a regra de inversão não se aplica.
3. A problemática operacional: título habilitante e prazos de pagamento Exigência de título habilitante do IMPIC
De acordo com o Instituto dos Mercados Públicos, do Imobiliário e da Construção (IMPIC) e com as respetivas orientações, só são considerados serviços de construção civil, para efeitos da regra de inversão, os prestados no âmbito da atividade da
construção por entidades legalmente habilitadas. Se o prestador não possuir alvará ou certificado de empreiteiro emitido pelo IMPIC, não poderá emitir faturas com menção de autoliquidação, devendo liquidar o IVA à taxa legal.
Ausência de direito à dedução
A obrigação de autoliquidar o imposto não confere às entidades que praticam exclusivamente operações isentas o direito à dedução. O IVA autoliquidado por uma IPSS ou por um promotor imobiliário isento continua a representar um custo definitivo
para a respetiva organização.
Prazo especial de entrega e pagamento
Os sujeitos passivos que apenas realizam operações que não dão direito a deduções devem declarar e pagar o IVA autoliquidado nos termos do n.º 3 do artigo 27.º do Código do IVA, até ao fim do mês seguinte àquele em que este se torna exigível. Por exemplo, no caso de um serviço faturado e exigível em 4 de fevereiro de 2027, a declaração do IVA e o respetivo pagamento devem ser efetuados até 31 de março de 2027. Este prazo difere do prazo aplicável aos sujeitos passivos do regime normal ou misto, que têm de efetuar o pagamento até ao dia 25 do segundo mês ou trimestre seguinte.
Manutenção do direito à restituição
Constata-se que a nova regra não afeta os direitos de restituição total ou parcial do montante equivalente ao IVA suportado, nos termos e condições estabelecidos pelo Decreto-Lei n.º 84/2017 para as entidades beneficiárias deste regime.
Conclusão
A extensão da regra de inversão do sujeito passivo a todos os adquirentes de serviços de construção civil representa uma alteração significativa na forma como as obrigações fiscais são cumpridas nos setores imobiliário e institucional. A partir de 1
de Janeiro de 2027, a responsabilidade de autoliquidar o imposto deixará de depender do enquadramento do adquirente ou da aplicação de taxas reduzidas da alínea 2.42 da Lista I.
Embora esta medida tenha como objetivo harmonizar os procedimentos e reduzir a fraude fiscal, representa um desafio significativo em termos de tesouraria e de gestão documental para as entidades que realizavam apenas operações isentas, sem direito à dedução, como as IPSS ou os promotores imobiliários. Estas entidades passarão a ser responsáveis pelo pagamento integral do IVA até ao final do mês seguinte ao da exigibilidade, sem possibilidade de pagamento em prestações. Torna-se, por isso, vital rever atempadamente os contratos em curso, identificar o momento de exigibilidade dos autos de medição e confirmar rigorosamente a existência de um título habilitante emitido pelo IMPIC para cada prestador de serviços.